
Relevé de compte fournisseur : comment rapprocher les factures et les paiements ?
Dernière modification le 13 novembre 2026
Un relevé de compte fournisseur n’est pas une simple liste de factures : il retrace les opérations enregistrées par un partenaire et permet de vérifier que chaque somme due, chaque règlement et chaque avoir se répondent correctement. Un écart peut signaler un paiement mal affecté, une facture oubliée, un doublon ou une erreur de saisie ; repéré tôt, il se corrige avant de perturber la trésorerie ou la relation commerciale.
Pour une petite entreprise comme l’atelier fictif Lumen, qui achète régulièrement des composants et du matériel, le rapprochement des factures repose sur une méthode constante : réunir les pièces, comparer les écritures, qualifier les différences et documenter leur résolution. Cette discipline rend le suivi des paiements plus fiable, facilite la comptabilité fournisseurs et aide à distinguer les factures impayées des sommes déjà réglées mais mal rapprochées.
En bref
- Comparer les deux côtés : le relevé transmis par le fournisseur et le compte correspondant dans la comptabilité de l’entreprise.
- Rapprocher chaque opération : facture, avoir, paiement et frais éventuels doivent être associés à une pièce justificative.
- Examiner les écarts : vérifier les dates, montants, références, règlements partiels et imputations avant de payer une nouvelle fois.
- Garder une trace : conserver les justificatifs comptables et consigner les demandes de correction et leurs réponses.
Préparer le relevé de compte fournisseur et les pièces nécessaires
Le rapprochement commence par la collecte des documents. Il faut disposer du relevé reçu du fournisseur, de ses factures et avoirs, des preuves de règlement et du grand livre auxiliaire de la comptabilité fournisseurs. La période examinée doit être identique sur les deux sources : comparer un relevé arrêté au 30 juin avec des écritures internes allant jusqu’au 15 juillet peut donner l’impression qu’un paiement manque alors qu’il a simplement été enregistré après la date de clôture.
Chez Lumen, la responsable administrative classe les documents par fournisseur et par date, puis vérifie les références de facture, les montants toutes taxes comprises et les échéances. Elle ne se limite pas au total : une somme globale identique peut masquer deux erreurs qui se compensent, comme un règlement absent de 300 euros et une facture enregistrée deux fois pour le même montant. Le contrôle doit donc porter sur chaque ligne.
Vérifier le périmètre et l’identification du tiers
Avant toute comparaison, il faut confirmer que le relevé concerne bien l’entité juridique de l’entreprise et le bon compte fournisseur. Les groupes possédant plusieurs établissements peuvent recevoir des factures sous des noms proches, tandis qu’un changement de coordonnées bancaires ou de raison sociale complique parfois la recherche. Une erreur d’affectation au mauvais fournisseur crée un écart artificiel et peut conduire à régler une dette déjà payée.
Il est également utile de définir une date d’arrêté et de recenser les opérations en transit. Un virement initié le dernier jour du mois peut apparaître dans le relevé bancaire quelques jours plus tard ; le fournisseur, lui, peut ne l’imputer qu’après réception. L’entreprise doit noter la date d’ordre, la date de débit bancaire et la date d’affectation connue, sans considérer automatiquement le décalage comme une anomalie.
Constituer un dossier exploitable
Un dossier de contrôle efficace regroupe le relevé, les factures, les bons de commande, les preuves de livraison, les avis de virement et les échanges relatifs aux litiges. Ces justificatifs comptables permettent de démontrer pourquoi une facture est contestée ou pourquoi un paiement a été affecté à une référence précise. Pour sécuriser l’origine de l’engagement, le rapprochement peut aussi s’appuyer sur un bon de commande signé et ses effets juridiques.
Une convention de nommage simple, par exemple « fournisseur_numéro_date », accélère les recherches et réduit les risques de doublon. Lumen associe ainsi le numéro de facture au fichier de paiement correspondant : si un fournisseur réclame une somme, l’équipe retrouve rapidement la preuve, au lieu de reprendre toute l’archive. La qualité du rapprochement dépend d’abord de la qualité du dossier qui le rend vérifiable.
Réaliser le rapprochement des factures et le lettrage des comptes
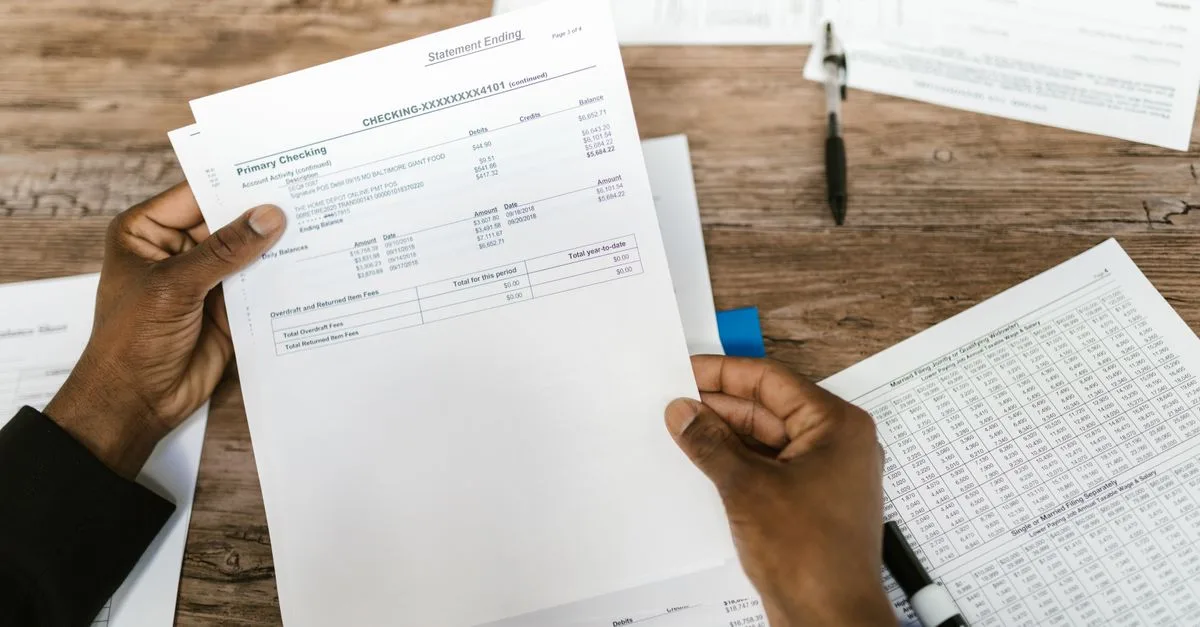
Une fois les pièces réunies, chaque ligne du relevé doit être comparée à une écriture comptable correspondante. Une facture fournisseur enregistrée représente généralement une dette ; un paiement ou un avoir vient réduire le montant à régler. Le rapprochement des factures consiste à vérifier que les références, les montants et les dates concordent, puis à relier les écritures qui soldent tout ou partie de cette dette.
Dans le compte auxiliaire, le lettrage des comptes associe les factures aux règlements qui leur correspondent. Si une facture de 1 200 euros est réglée en deux fois, les deux paiements doivent être liés à cette même facture et le solde restant doit être visible. À l’inverse, un règlement couvrant plusieurs factures doit être ventilé selon l’avis de paiement ou les consignes de virement, plutôt que rapproché arbitrairement de la facture la plus ancienne.
Comparer les montants, références et échéances
La recherche peut commencer par le numéro de facture, mais elle doit aussi tenir compte des variations de format : un préfixe omis, un espace ou une année ajoutée peuvent empêcher une correspondance automatique. Il faut ensuite comparer le montant, la devise, la date et, si nécessaire, la commande ou le bon de livraison. Une facture de 980 euros associée à un paiement de 1 000 euros n’est pas « presque soldée » : les 20 euros de différence doivent être expliqués.
Les dates ne coïncident pas toujours entre le système interne, le relevé fournisseur et la banque. Une facture peut être enregistrée à sa date d’émission, alors que le fournisseur l’inscrit à sa date de traitement ; un virement peut apparaître chez l’un avant d’être imputé chez l’autre. L’objectif n’est pas d’exiger une identité parfaite des dates, mais d’établir une chronologie cohérente grâce aux références et aux preuves de transaction.
Exemple d’un lettrage avec avoir et paiement partiel
Lumen reçoit une facture de 2 400 euros, puis un avoir de 240 euros pour des pièces retournées. Le fournisseur réclame donc 2 160 euros. Si un premier règlement de 1 000 euros est effectué, le solde attendu est de 1 160 euros ; le relevé doit montrer la facture, l’avoir et le paiement, tandis que le compte interne doit présenter les mêmes opérations, sous réserve des dates de comptabilisation.
Si l’avoir est absent du relevé, Lumen vérifie d’abord s’il a été émis et transmis, puis demande au fournisseur de confirmer sa prise en compte. Pour une facture déjà réglée suivie d’un remboursement ou d’un crédit, les écritures doivent distinguer la dette initiale et la régularisation ; une procédure portant sur un avoir lié à une facture déjà payée illustre pourquoi la trace documentaire reste essentielle. Un lettrage correct rend le solde explicable, et pas seulement égal par hasard.
Pour automatiser une partie du contrôle, un tableau peut faire ressortir les opérations non rapprochées sans remplacer l’examen des justificatifs. Les règles de correspondance doivent rester assez souples pour reconnaître des références différentes, mais jamais au point d’associer automatiquement deux montants proches sans vérification humaine.
| Opération | Contrôle à effectuer | Résultat attendu |
|---|---|---|
| Facture | Référence, montant, commande et enregistrement interne | Dette identifiée une seule fois |
| Paiement | Montant, date bancaire, bénéficiaire et avis de règlement | Imputation sur une ou plusieurs factures précises |
| Avoir | Référence d’origine, motif et prise en compte par le fournisseur | Réduction de dette correctement enregistrée |
| Solde | Total des factures diminué des avoirs et paiements affectés | Solde fournisseur justifié et cohérent |
Identifier les écarts de paiement sans créer de doublon
Un écart n’indique pas nécessairement qu’une facture doit être réglée. Il peut venir d’un paiement en transit, d’une affectation à une autre référence, d’un avoir non reçu, d’une retenue convenue ou d’une erreur de saisie. Avant de relancer le paiement, il faut qualifier la différence et chercher son origine dans les documents. Cette précaution protège la trésorerie et évite de transformer une anomalie administrative en double règlement.
Pour Lumen, le contrôle mensuel révèle un jour une facture de 760 euros encore affichée comme ouverte par le fournisseur. Le relevé bancaire montre pourtant un virement de même montant. L’avis de paiement indique que le règlement couvrait deux factures, dont une portant un numéro voisin ; le fournisseur l’avait affecté intégralement à la seconde. La pièce bancaire prouve le versement, mais seul un échange de confirmation permet de corriger l’imputation dans les deux systèmes.
Classer les anomalies par nature
Les écarts de paiement peuvent être regroupés en catégories faciles à traiter : différence de montant, paiement non affecté, facture absente, doublon, avoir en attente ou divergence de période. Cette classification donne une priorité aux dossiers et évite que les équipes recommencent le diagnostic à chaque clôture. Une facture échue sans règlement confirmé n’a pas le même niveau d’urgence qu’un virement effectué mais encore non imputé chez le fournisseur.
Quand le montant payé diffère de la somme facturée, il faut vérifier les déductions autorisées, les frais bancaires, les pénalités, les retenues contractuelles et les erreurs de saisie. Une retenue ne doit pas être appliquée par habitude : elle doit être justifiée par un accord ou une règle applicable et documentée. De même, un écart de quelques centimes peut provenir d’un arrondi, mais la comptabilité doit enregistrer une explication conforme aux procédures de l’entreprise.
Contacter le fournisseur avec des éléments précis
Une demande de correction efficace comporte la référence concernée, le montant attendu, la date du règlement et une preuve jointe. Plutôt que d’écrire « le solde est incorrect », Lumen précise que le virement du 12 mai, d’un montant de 760 euros, a été affecté à la facture A alors que l’avis de règlement le ventile entre A et B. Le fournisseur peut alors vérifier son compte client sans demander une nouvelle série de documents.
Si une facture reste contestée, la demande doit décrire le motif et la pièce manquante : quantité livrée, prix convenu ou prestation non conforme, par exemple. Il faut distinguer la part reconnue de la part litigieuse et suivre les délais de réponse. Une liste interne des responsables, dates de relance et prochaines actions empêche les demandes de se perdre dans une boîte courriel partagée. Un écart documenté est un dossier en cours ; un écart sans responsable devient rapidement une dette oubliée ou un règlement indu.
Le suivi des litiges et des factures impayées gagne à être relié à un calendrier de trésorerie, car une somme contestée peut retarder d’autres décaissements. Un outil de trésorerie prévisionnelle sur douze mois aide à visualiser les échéances prévues, sans confondre une facture contestée avec une sortie de fonds certaine.
Organiser le suivi des paiements et la gestion des factures
Un rapprochement fiable ne se fait pas uniquement à la clôture annuelle. Un rythme régulier, mensuel pour la plupart des entreprises et plus fréquent pour les fournisseurs stratégiques, permet de repérer les anomalies quand les informations sont encore faciles à retrouver. La gestion des factures devient plus fluide si une personne est responsable de chaque étape : réception, validation, enregistrement, paiement et contrôle du relevé.
Lumen fixe une date hebdomadaire de validation des factures et une revue mensuelle des principaux fournisseurs. Une facture reçue est vérifiée avec la commande et la preuve de livraison, puis dirigée vers la personne qui confirme le service fait. À l’approche de l’échéance, le paiement est préparé, contrôlé et accompagné d’un avis détaillant les factures réglées. Ce fonctionnement limite les relances inutiles et fournit une piste d’audit claire.
Mettre en place un circuit de contrôle simple
Le circuit doit préciser qui peut approuver une dépense, qui saisit la facture et qui autorise le règlement. Dans une petite structure, ces rôles peuvent être répartis entre peu de personnes, mais une seconde vérification des coordonnées bancaires et des montants reste précieuse. Un changement de compte bancaire communiqué par courriel doit être confirmé par un canal déjà connu, afin de prévenir les paiements frauduleux.
Un échéancier permet d’ordonner les paiements selon leur date d’exigibilité et les conditions négociées. Il ne s’agit pas de payer automatiquement toute facture dès sa réception, ni de repousser les règlements sans discernement : les délais convenus doivent être respectés, les litiges traités rapidement et les remises éventuelles évaluées. Pour structurer ce calendrier, une entreprise peut s’appuyer sur des principes d’organisation d’un échéancier de paiement fournisseur.
La dématérialisation simplifie les recherches si chaque pièce est rattachée à la bonne écriture et archivée de manière accessible. Elle ne dispense pas de contrôler la cohérence des données ni de conserver les éléments nécessaires à la justification comptable. Les échanges autour de la facturation électronique en France rappellent notamment l’importance d’anticiper les formats, la transmission et le traitement des informations dans les outils de l’entreprise.
Suivre quelques indicateurs utiles
Un tableau de bord sobre peut présenter le nombre de factures échues, le montant des litiges, les paiements en attente d’imputation et le délai moyen de résolution des écarts. Ces indicateurs ne servent pas à produire des statistiques décoratives : ils révèlent les blocages. Si les paiements non affectés augmentent, l’avis de règlement est peut-être absent ; si les factures bloquées s’accumulent, le circuit de validation peut être trop lent.
La fréquence de contrôle doit correspondre au volume des opérations et à leur importance. Une entreprise avec quelques fournisseurs réguliers peut rapprocher les soldes chaque mois ; une activité à flux élevé gagnera à automatiser la détection des correspondances et à examiner les exceptions chaque semaine. Dans tous les cas, une exception automatisée reste à vérifier : un logiciel peut proposer un rapprochement, mais ne sait pas toujours si la livraison était conforme ou si un avoir a été promis.
La régularité transforme ainsi le contrôle en outil de pilotage. Un relevé traité à temps éclaire les dettes réelles, protège les relations commerciales et donne une vision plus juste des liquidités disponibles.
Interpréter le solde fournisseur et sécuriser les justificatifs comptables
Le solde fournisseur correspond à la position résultant des factures enregistrées, des avoirs et des règlements imputés à une date donnée. Il doit pouvoir être expliqué opération par opération. Un solde créditeur ou débiteur n’est pas automatiquement une erreur : une avance versée, un acompte ou un avoir non consommé peuvent produire une situation particulière. L’essentiel consiste à comprendre sa cause et à vérifier qu’elle correspond aux accords et aux pièces disponibles.
Lorsqu’un fournisseur présente un solde à payer supérieur au compte interne, plusieurs pistes sont à examiner : facture non reçue ou non saisie, paiement encore en transit, erreur d’imputation ou différence de période. Si le compte interne présente une dette plus élevée, une facture peut avoir été payée mais non enregistrée, un avoir peut manquer ou une opération peut être affectée au mauvais tiers. Dans chaque cas, il faut éviter de corriger le chiffre par une écriture de convenance avant d’avoir identifié l’origine.
Documenter chaque décision de rapprochement
La preuve de paiement, l’accord commercial et la facture constituent des éléments complémentaires. Un relevé bancaire confirme qu’une somme a été débitée, mais ne prouve pas toujours à quelle facture elle se rapporte ; un avis de règlement apporte cette précision. De même, un avoir annoncé par téléphone ne suffit pas à justifier une correction comptable tant que le document ou une confirmation écrite n’a pas été obtenu.
La documentation doit rester compréhensible pour une autre personne que celle qui a effectué le contrôle. Une note telle que « écart réglé » est trop vague. Il vaut mieux indiquer qu’un virement de 1 000 euros, effectué à telle date, a été ventilé sur deux factures selon l’avis transmis, puis que le fournisseur a confirmé l’imputation. Cette formulation permet de reprendre le dossier lors d’un audit, d’un changement d’équipe ou d’une demande ultérieure du partenaire.
Corriger sans effacer la piste d’audit
Lorsqu’une erreur est confirmée, la correction doit suivre les procédures comptables de l’entreprise et préserver l’historique. Si une facture a été saisie deux fois, il faut identifier l’écriture erronée et enregistrer la correction appropriée plutôt que supprimer sans trace les éléments déjà validés. En présence d’un désaccord sur une prestation, la dette contestée doit être suivie distinctement, avec la correspondance et les décisions prises.
La clôture du rapprochement doit aboutir à une situation claire : opérations rapprochées, éléments en attente, responsable désigné et date de prochaine vérification. Pour une facture impayée, le suivi précise si elle est simplement à échéance, bloquée pour validation ou en litige. Pour un trop-perçu, il indique si un remboursement ou un avoir est attendu. Cette distinction donne au responsable une vue fidèle du solde fournisseur, plutôt qu’un chiffre isolé.
Une méthode stable apporte aussi un avantage relationnel : le fournisseur reçoit des demandes précises, les erreurs sont discutées sur pièces et les échéances sont anticipées. Le rapprochement devient alors un réflexe de gestion, au service de la fiabilité comptable et de la trésorerie de l’entreprise.
{“@context”:”https://schema.org”,”@type”:”FAQPage”,”mainEntity”:[{“@type”:”Question”,”name”:”u00c0 quelle fru00e9quence rapprocher un relevu00e9 de compte fournisseur ?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Un contru00f4le mensuel convient u00e0 de nombreuses petites entreprises. Les fournisseurs stratu00e9giques ou les volumes importants peuvent justifier un rapprochement hebdomadaire, en particulier pour les paiements et les litiges en cours.”}},{“@type”:”Question”,”name”:”Que faire si le fournisseur ru00e9clame une facture du00e9ju00e0 payu00e9e ?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Vu00e9rifiez le du00e9bit bancaire, lu2019avis de ru00e8glement, la ru00e9fu00e9rence transmise et lu2019imputation dans le compte fournisseur. Envoyez au partenaire une preuve accompagnu00e9e des ru00e9fu00e9rences pru00e9cises et demandez la confirmation de lu2019affectation.”}},{“@type”:”Question”,”name”:”Un u00e9cart de quelques centimes peut-il u00eatre ignoru00e9 ?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Non. Il faut en rechercher la cause, par exemple un arrondi ou une erreur de saisie, puis appliquer la procu00e9dure comptable adaptu00e9e et conserver une trace de la correction.”}},{“@type”:”Question”,”name”:”Comment reconnau00eetre une facture impayu00e9e du2019un paiement mal imputu00e9 ?”,”acceptedAnswer”:{“@type”:”Answer”,”text”:”Comparez le relevu00e9 avec le grand livre, les avis de virement et les relevu00e9s bancaires. Si le paiement est du00e9bitu00e9 mais absent ou affectu00e9 u00e0 une autre facture chez le fournisseur, il su2019agit probablement du2019un problu00e8me du2019imputation u00e0 faire confirmer.”}}]}À quelle fréquence rapprocher un relevé de compte fournisseur ?
Un contrôle mensuel convient à de nombreuses petites entreprises. Les fournisseurs stratégiques ou les volumes importants peuvent justifier un rapprochement hebdomadaire, en particulier pour les paiements et les litiges en cours.
Que faire si le fournisseur réclame une facture déjà payée ?
Vérifiez le débit bancaire, l’avis de règlement, la référence transmise et l’imputation dans le compte fournisseur. Envoyez au partenaire une preuve accompagnée des références précises et demandez la confirmation de l’affectation.
Un écart de quelques centimes peut-il être ignoré ?
Non. Il faut en rechercher la cause, par exemple un arrondi ou une erreur de saisie, puis appliquer la procédure comptable adaptée et conserver une trace de la correction.
Comment reconnaître une facture impayée d’un paiement mal imputé ?
Comparez le relevé avec le grand livre, les avis de virement et les relevés bancaires. Si le paiement est débité mais absent ou affecté à une autre facture chez le fournisseur, il s’agit probablement d’un problème d’imputation à faire confirmer.
